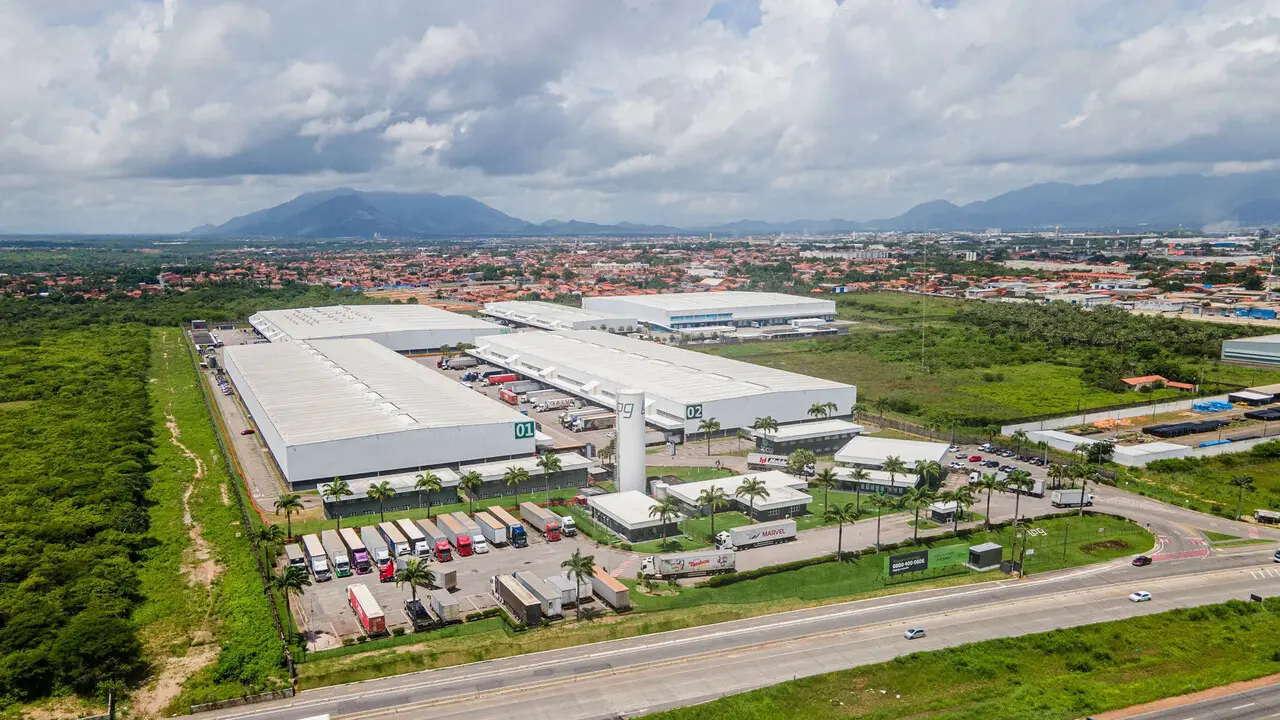
Ao final do terceiro trimestre de 2026, os condomínios logísticos no Ceará estavam quase completamente ocupados, segundo levantamento da Siila Market Analytics. Havia apenas 4,5 mil m² disponíveis para locação, o equivalente a uma taxa de vacância de 0,81% do estoque analisado, de aproximadamente 558 mil m².
Essa taxa recuou de 1,88% para 0,81% entre o segundo e o terceiro trimestre deste ano. No período, a absorção líquida foi positiva em aproximadamente 6 mil m², o que significa que a área ocupada por novos contratos superou a área devolvida pelas empresas.
O levantamento da Siila, plataforma de inteligência e dados para o mercado imobiliário comercial, abrange nove condomínios logísticos das classes A+, A e B, distribuídos entre as regiões de mercado Fortaleza e Caucaia. As informações foram consolidadas até 30 de setembro de 2026.
Na avaliação do CEO e fundador da empresa, Giancarlo Nicastro, as taxas de vacância inferiores a 12% já podem sinalizar a necessidade de novos empreendimentos. Abaixo de 1%, como no Ceará, o executivo considera mais clara a possibilidade de chegada de novos condomínios logísticos.
Para o executivo, a baixa disponibilidade de áreas reflete uma forte demanda por esses espaços.
“Estamos falando de menos de 5 mil m² disponíveis. Se uma empresa hoje quiser se instalar no Ceará, ela não tem espaço”, comenta Nicastro, referindo-se aos empreendimentos monitorados pela plataforma.

Desafios para ampliar a oferta
Uma possível consequência desse cenário, segundo o executivo, é a pressão de alta sobre os preços de locação, especialmente nas renovações contratuais. Atualmente, o valor médio pedido pelos imóveis logísticos no Ceará é de R$ 23,13 por m² ao mês, conforme o levantamento.
Apesar dos sinais de necessidade de novos galpões, a construção de empreendimentos enfrenta obstáculos, como os custos elevados das obras e os juros altos, segundo Nicastro.
“O custo de obra, de mão de obra, terreno, está tudo muito caro e o aluguel ainda não conseguiu acompanhar o custo do desenvolvimento. Por isso que não entregou nada [entre janeiro e setembro de 2026]”, avalia.
Segundo Nicastro, novos condomínios logísticos podem chegar ao mercado cearense até o final de 2027.
Estoque estável e redução de devoluções
O Ceará não registrou entregas de novos condomínios logísticos entre janeiro e setembro de 2026, após quatro anos consecutivos de expansão do estoque monitorado pela Siila. Foram incorporados 48,4 mil m² em 2022, 60 mil m² em 2023, 63,3 mil m² em 2024 e 66,2 mil m² em 2025.
Nos nove primeiros meses deste ano, o mercado cearense registrou absorção líquida de 26 mil m², ante 5,5 mil m² no mesmo período de 2025, crescimento de 373%. O indicador representa o saldo entre as novas ocupações e as devoluções de áreas.


O avanço ocorreu apesar da queda de 50,5% na absorção bruta, que passou de 99,4 mil m² para 49,2 mil m² em relação ao mesmo período de 2025. Esse indicador considera o volume total de novas ocupações, sem descontar as áreas devolvidas.
Segundo a Siila, o principal fator para a melhora do saldo líquido foi a redução das devoluções. Enquanto 93,9 mil m² foram devolvidos entre janeiro e setembro de 2025, o volume caiu para 23,2 mil m² no mesmo intervalo de 2026, com uma retração de 75,3%.
Expansão e busca por imóveis modernos
A baixa disponibilidade de espaços também é observada nos empreendimentos da Log CP, que registra taxa de vacância de aproximadamente 1% em seus condomínios logísticos no Ceará.
“É um indicador que demonstra a forte demanda pelos nossos empreendimentos e pela infraestrutura logística Classe A”, afirma Rodrigo Bara Maia, diretor executivo de desenvolvimento imobiliário da companhia.
A empresa conta com três empreendimentos na Região Metropolitana de Fortaleza — LOG Fortaleza, LOG Fortaleza II e LOG Fortaleza III —, que somam aproximadamente 328 mil m² de área bruta locável (ABL) já desenvolvida.
Desde 2012, a companhia investiu mais de R$ 820 milhões em ativos logísticos no Estado. O plano de expansão inclui ainda o LOG Fortaleza IV.
Para o executivo, a demanda por galpões no Ceará deve continuar impulsionada pelo varejo, comércio eletrônico, indústria e operadores logísticos. Ele ainda destaca a migração de empresas para imóveis mais modernos e eficientes.
“É o movimento que chamamos de flight to quality: as empresas passam a avaliar não apenas o aluguel por metro quadrado, mas o custo total da operação. Localização, infraestrutura, segurança, eficiência energética e flexibilidade podem ter impacto direto na produtividade e na capacidade de distribuição”, afirma.