FGC das cooperativas: como funciona o fundo que garante até R$ 250 mil em resgate
Fundo tem mais de R$ 7 bilhões em caixa. Perfil de risco, no entanto, se difere do mercado bancário convencional.

Assim como ocorre no sistema financeiro convencional, com o Fundo Garantidor de Créditos (FGC), no mundo das cooperativas de crédito há mecanismo de socorro similar. Trata-se do Fundo Garantidor do Cooperativismo de Crédito (FGCoop), que detém mais de R$ 7 bilhões em caixa.
A cobertura em caso de quebradeira é a mesma nos dois fundos: até R$ 250 mil por CPF ou CNPJ, por instituição.
A segurança dos fundos garantidores entrou no debate após a liquidação do Banco Master pelo Banco Central, em novembro de 2025, na maior crise do setor bancário brasileiro, com um rombo estimado na casa dos R$ 40 bilhões.
"Assim como tem o FGC, tem o FGCoop. A cobertura é idêntica e tem um acompanhamento bem próximo das cooperativas pelo FGCoop", frisa o diretor-presidente do Banco Cooperativo Sicredi, César Bochi, em resposta a esta Coluna, no 11º Encontro Nacional com Jornalistas e Formadores de Opinião do Sicredi, em Porto Alegre.
Como funciona o FGCoop
- Criação: em 2014, como associação civil sem fins lucrativos, regulada pelo Conselho Monetário Nacional (CMN) e pelo Banco Central.
- Quem participa: a adesão é obrigatória para todas as cooperativas de crédito que captam depósitos e para os bancos cooperativos.
- Financiamento: as instituições associadas contribuem todo mês com 0,0125% do saldo das contas garantidas.
- Limite: R$ 250 mil por CPF ou CNPJ, por instituição. Em conta conjunta, o valor é dividido entre os titulares.
- Produtos cobertos: conta corrente, poupança, depósitos a prazo (RDC, RDB e CDB), contas-salário, LCI e LCA, entre outros.
Perfil de risco distinto
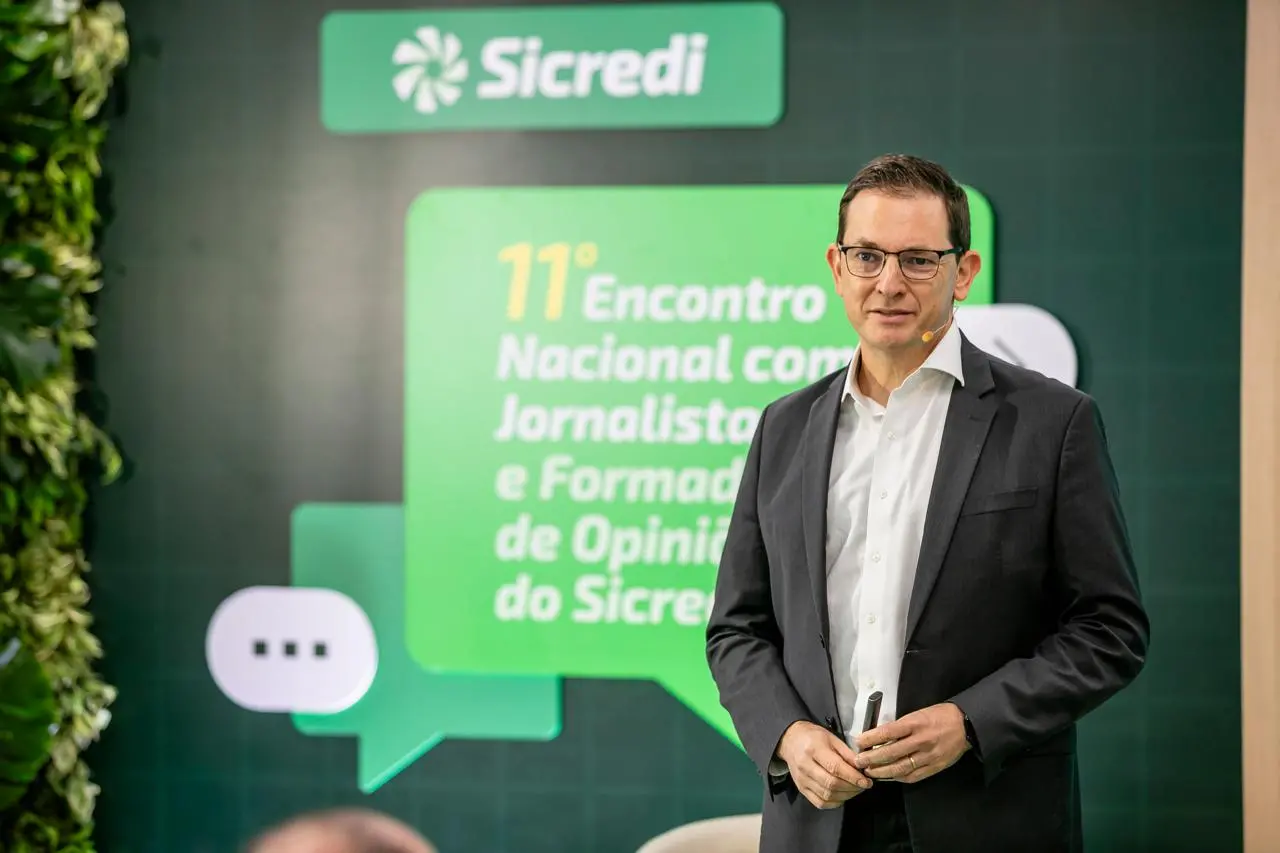
Segundo Bochi, o que dá segurança ao modelo é o perfil de operação das cooperativas.
"Diferentemente dos bancos, que assumem mais risco na alocação da captação, nosso risco é todo na pessoa física, na empresa, no agro. Não são operações mais estruturadas, precatórios, FIDC, etc. Então, nosso perfil de risco é bem diferente", disse.
No caso do Sicredi, o executivo ressalta que há outras proteções antes mesmo do eventual acionamento do FGCoop. Entre eles estão:
- Cooperativas: patrimônio de mais de R$ 50 bilhões no sistema, com mais de R$ 25 bilhões em reservas.
- Centrais: fundos garantidores regionais para socorrer cooperativas em dificuldade.
- Fundo nacional: se uma central não conseguir dar apoio, as demais entram.
- Coobrigação: um fundo de apoio mútuo entre as cooperativas, de R$ 2 bilhões, que está sendo implementado.
"Geralmente, quando acontece alguma questão local, a primeira ação é fazer a união de cooperativas, tornar mais robusto, mais forte, antes de usar algum sistema", afirmou Bochi.
Ele destaca ainda que o Sicredi tem classificação de risco AAA, a mesma de grandes bancos privados como Itaú e Bradesco.
*O jornalista viajou a Porto Alegre a convite do Sicredi.